 L’Enjeu
L’argent d’un péage finance une infrastructure, mais le moment où cet argent est dépensé compte aussi. Dans sa synthèse des comptes 2024, publiée en décembre 2025, l’Autorité de régulation des transports décrit comment le retard d’un investissement peut procurer un avantage financier au concessionnaire. Elle évaluait à 204 millions d’euros un stock restant à compenser sur certaines opérations anciennes. Ce montant ne décrit pas la situation vérifiée en octobre 2026 : il constitue le point de départ d’une lecture des contrats et des mécanismes de restitution.
L’Enjeu a rapproché les comptes du secteur, la méthode de calcul du régulateur et les règles de fixation des tarifs. Le périmètre du rapport couvre vingt sociétés et vingt et une conventions de concession. Il ne se confond pas avec tous les ouvrages routiers à péage du pays. L’examen porte sur les données et règles publiées ; il ne prétend pas mesurer sur place l’avancement de chaque chantier ni établir une faute à partir d’un retard.
Des recettes qui progressent plus vite que le trafic
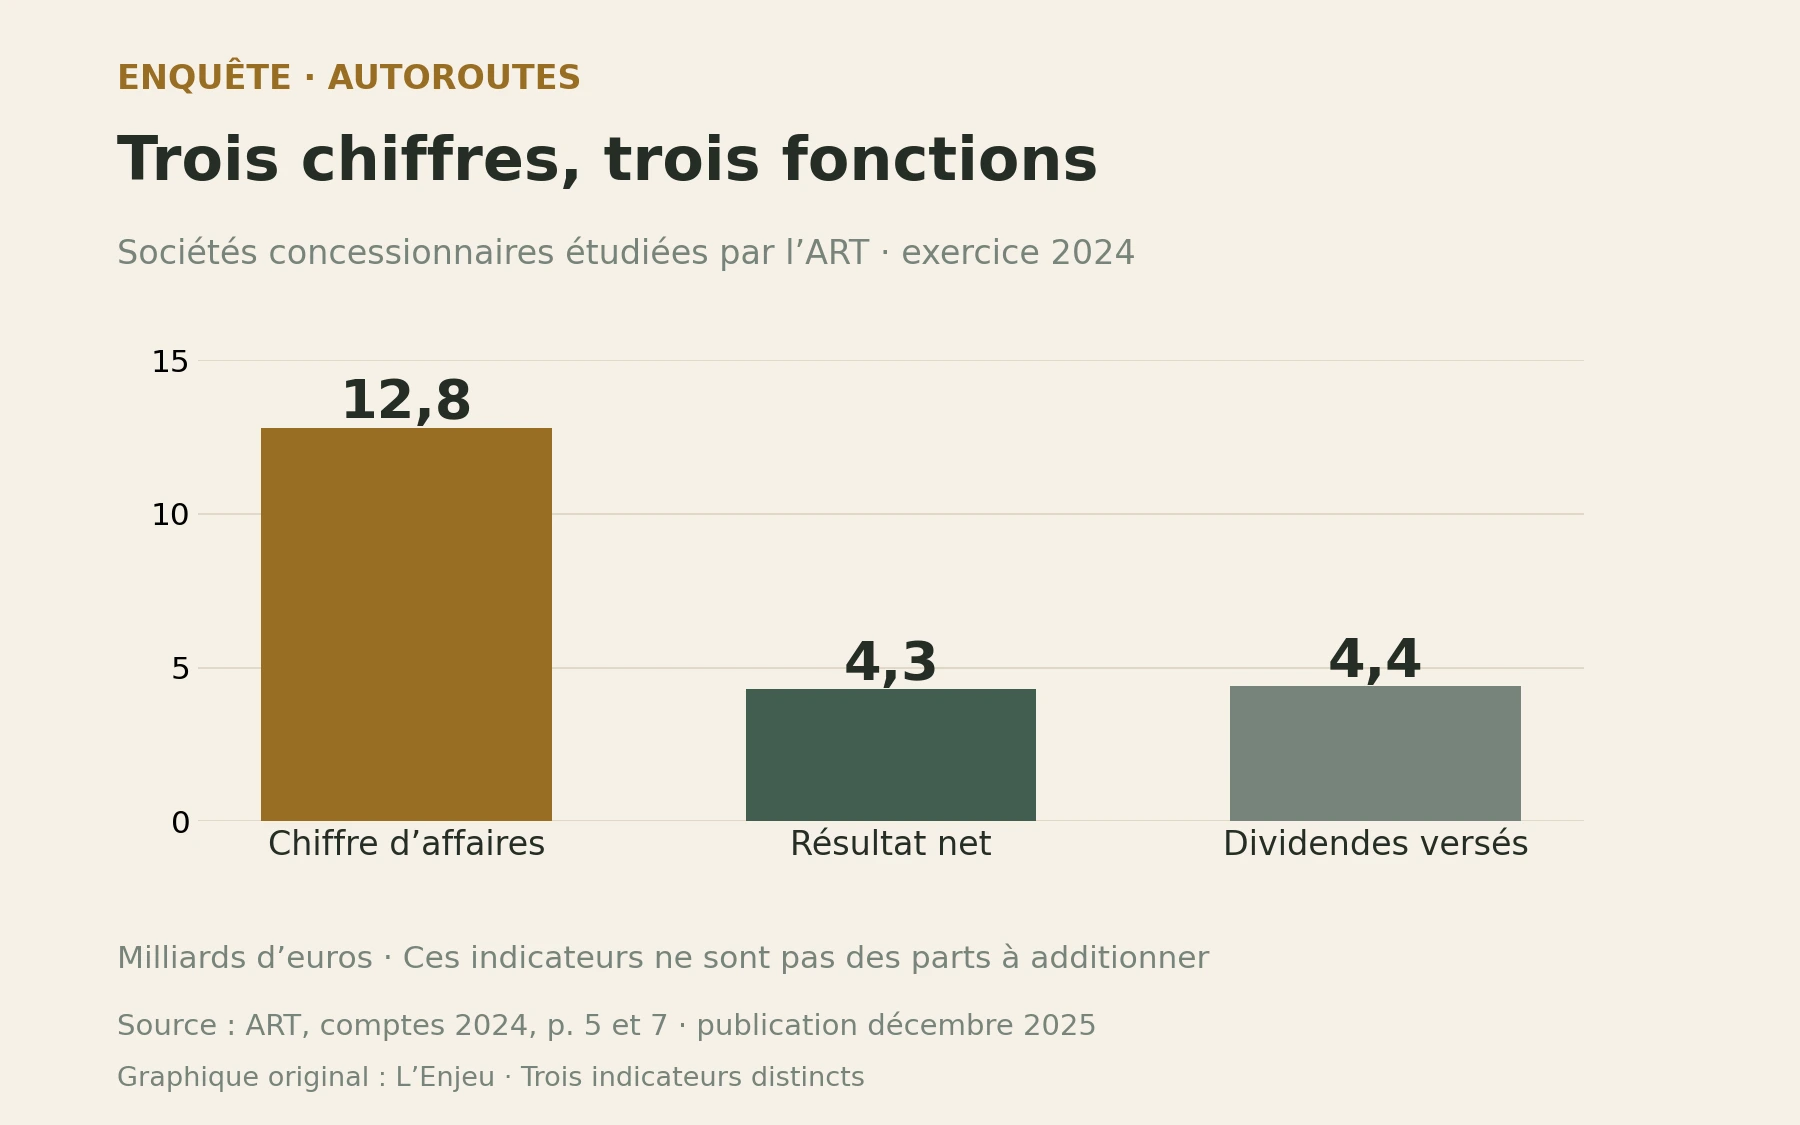
En 2024, le chiffre d’affaires des concessionnaires étudiés atteint 12,8 milliards d’euros, dont 12,4 milliards de recettes de péage. Les revenus progressent de 4,3 %, alors que le trafic en véhicules-kilomètres augmente de 0,3 %. Le rapport attribue la hausse du produit des péages principalement aux tarifs, avec une contribution plus faible du trafic. Plus de recettes ne signifie donc pas nécessairement beaucoup plus de véhicules ou de kilomètres parcourus.
Cette évolution s’inscrit dans des contrats de durée prédéfinie. L’État confie financement, construction, entretien et exploitation à un concessionnaire qui reçoit le droit de percevoir un péage. Les règles tarifaires figurent dans le cahier des charges. Pour les concessions historiques, la formule repose sur 70 % de l’inflation, auxquels peuvent s’ajouter des compléments contractuels ; les concessions plus récentes utilisent généralement plusieurs indices. La formule ne constitue pas un plafond universel de 70 % pour toute hausse et tout réseau.
L’État approuve, le régulateur éclaire
Qui décide de l’augmentation ? Les grilles sont soumises à l’autorité concédante, l’État, qui vérifie leur conformité aux dispositions contractuelles. Selon les modalités prévues, l’approbation est tacite ou intervient par arrêté. L’ART examine les projets d’avenants qui ont un impact sur les tarifs ou sur la durée ; elle ne se substitue pas à l’État dans l’exécution du contrat. Le contrôle du tarif annuel et l’évaluation d’une modification du contrat sont donc deux opérations différentes.
Les comptes montrent aussi pourquoi recettes et bénéfice ne s’additionnent pas. L’excédent avant intérêts, impôts sur les bénéfices, amortissements et provisions — l’EBITDA — atteint 9,1 milliards d’euros. Le résultat net est beaucoup plus bas, à 4,3 milliards, après les postes suivants du compte de résultat. En 2024, la nouvelle taxe sur l’exploitation des infrastructures de transport de longue distance a notamment augmenté les charges fiscales. Présenter les 9,1 milliards comme un profit disponible après toutes les obligations surestimerait ce que l’indicateur signifie.
Bénéfice, dividendes et dette ne sont pas interchangeables
Les dividendes versés atteignent, eux, 4,4 milliards d’euros, en hausse de 8,7 %. Ce paiement ne correspond pas nécessairement au seul bénéfice produit dans le même exercice. Le rapport souligne le caractère variable des distributions et l’effet de la maturité des concessions. Le chiffre d’affaires, le résultat net et les dividendes sont trois montants liés mais distincts : les mettre dans un même graphique comme des parts qui s’additionnent à un total ferait compter plusieurs fois le même circuit financier.
Le financement reste également marqué par la dette. L’ART donne 30,5 milliards d’euros de dette financière, dettes intragroupes comprises, fin 2024. Le montant consolidé hors intragroupe est de 27,2 milliards. Ces deux nombres ne sont pas une hausse puis une baisse dans le temps ; ils répondent à des périmètres différents. La société doit gérer l’entretien, les investissements, ses emprunts et la rémunération du capital sur une durée longue. C’est à ce niveau que le calendrier des chantiers devient décisif.
Le temps a une valeur financière
Le mécanisme d’avantage financier est simple dans son principe. Si une dépense prévue pour une année est reportée, le concessionnaire conserve le capital plus longtemps et peut l’utiliser autrement entre-temps. Le rapport prend l’exemple d’un million d’euros différé d’un an. Cela réduit le coût d’immobilisation des fonds par rapport au calendrier prévu. Un tel avantage peut apparaître même sans hausse du montant total du chantier : il vient du temps, et non seulement du prix final.
Depuis 2004, les investissements ajoutés aux contrats sont associés à un échéancier et à une formule permettant de calculer l’avantage issu de décalages. Selon l’ART, il doit être consommé en priorité par des investissements supplémentaires. À défaut, le concédant et le concessionnaire définissent la compensation, qui peut notamment prendre la forme d’une baisse tarifaire. Un avantage calculé ne devient donc pas automatiquement un remboursement immédiat à chaque automobiliste.
Ce que couvrent réellement les 204 millions
Les 204 millions d’euros du rapport portent sur les sept sociétés historiques privées : ASF, Escota, Cofiroute, APRR, Area, Sanef et SAPN. Le calcul couvre des opérations contractualisées de 2004 à 2015 inclus pour lesquelles les éléments étaient disponibles. Les opérations postérieures à 2015 n’y sont pas intégrées, faute d’un avancement ou de données suffisants pour produire certaines évaluations. Ce stock est partiel : il ne constitue pas le montant total de tous les retards du réseau.
La note précise encore que les montants sont capitalisés en euros de l’année 2024. Les taux peuvent varier d’une opération à l’autre et le calcul doit être adapté au moment où la compensation est réalisée. Les consommations retenues sont celles qui résultent d’avenants publiés au Journal officiel. Le solde de 204 millions ne peut donc pas être présenté comme une facture exigible au 13 octobre 2026. Pour le mettre à jour, il faudrait rapprocher les avenants nouveaux et l’état de chaque opération.
Une somme datée, un rendement projeté
Ce suivi ne se confond pas non plus avec une mesure de la rentabilité globale. L’ART calcule un taux de rentabilité interne du projet à la fin de concession, combinant données historiques et prévisions. Pour les sept concessions historiques privées, l’estimation 2024 est de 7,9 % en moyenne. Elle rémunère l’ensemble des apporteurs de capitaux, créanciers et actionnaires, sur la durée du projet ; ce n’est ni une marge sur le péage de l’année ni le rendement garanti d’une action détenue aujourd’hui.
Le régulateur apporte sur ce point une conclusion qui limite les raccourcis : il juge la rentabilité historique globalement conforme aux attentes du marché. Il situe le coût d’immobilisation du capital autour de 7 % et rappelle une fourchette d’incertitude de l’ordre de plus ou moins un point de pourcentage sur le calcul du TRI. L’écart de 0,9 point ne lui permet pas de conclure à une sur-rentabilité significative. Les dividendes élevés et les avantages de calendrier justifient un examen ; ils ne suffisent pas à démontrer que toute rémunération du secteur est indue.
Retrouver la contrepartie du péage
L’obligation de rendre compte se joue alors à une échelle plus précise : quelle opération a été rémunérée, quel calendrier était prévu, quel investissement a été réalisé, quel avantage a été calculé et quelle compensation l’a consommé ? Les tableaux annuels donnent une vue d’ensemble ; les échéanciers et avenants permettent d’examiner l’exécution. Pour l’usager, un contrat lisible ne devrait pas expliquer seulement pourquoi un tarif monte. Il doit aussi permettre de retrouver ce qui est obtenu en contrepartie et comment les écarts sont corrigés.
Cette enquête s’appuie sur des comptes 2024 publiés après collecte et consultation des concessionnaires, et sur les pages institutionnelles du régulateur. Les chiffres ne sont pas actualisés artificiellement à 2026. La qualification des avantages, leur périmètre et les conclusions sur la rentabilité sont attribués à l’ART. Les limites sont celles des documents consultés : absence d’audit de chantier propre à L’Enjeu et absence de relevé complet des compensations postérieures à cette synthèse.