 L’Enjeu
L’Élysée a terminé l’exercice 2025 avec un excédent comptable de 5,1 millions d’euros. Pourtant, ses charges ont augmenté et ses dépenses de personnel sont sous tension. Ces faits ne se contredisent pas. Ils apparaissent lorsque l’on rapproche les comptes, l’exécution budgétaire et le bilan de gestion publiés par la Cour des comptes le 17 septembre 2026. Le résultat positif renseigne sur l’équilibre de l’institution ; il ne mesure pas, à lui seul, l’efficacité de chaque dépense.
Notre examen porte sur l’exercice 2025 et sur les comparaisons que le rapport autorise avec 2024 et la période 2020–2025. Le contrôle est celui de la Cour, mené selon une procédure contradictoire avec les services de la Présidence. L’Enjeu a confronté les tableaux et leurs définitions, sans conduire une inspection du palais. La première difficulté est concrète : les mêmes mots — charges, dépenses, recettes — désignent des montants différents selon la comptabilité utilisée.
Deux excédents, deux règles de comptabilité
En comptabilité générale, les produits totaux atteignent 130,4 millions d’euros, produits exceptionnels compris, et les charges 125,3 millions. Le résultat est donc positif de 5,1 millions, après 6,7 millions en 2024. Les opérations sont enregistrées en droits constatés : on rattache les droits et les obligations à l’exercice concerné, même si leur paiement intervient à un autre moment. Un actif est aussi amorti dans le temps. Ce résultat ne correspond donc pas simplement à ce qui est entré et sorti du compte bancaire pendant l’année.
La comptabilité budgétaire retrace, elle, les encaissements et les paiements. Pour 2025, le rapport donne 128,5 millions d’euros de recettes et 126,6 millions de dépenses, soit un excédent de 1,9 million. Les 5,1 et les 1,9 millions répondent à deux questions distinctes. Les soustraire pour désigner de l’argent « disparu » serait une erreur : il faudrait d’abord rapprocher les règles d’enregistrement, les opérations et les écritures qui font le passage entre les deux cadres.
Ce qui revient réellement au budget
La principale recette budgétaire est la dotation de l’État : 122,6 millions d’euros, identique à celle de 2024. Les autres produits encaissés représentent 5,9 millions. La dotation n’est donc pas le budget total de l’institution. Inversement, toutes les recettes propres ne sont pas des revenus réguliers d’activité : les intérêts financiers indexés sur l’ESTER atteignent 1,9 million en 2025, contre 3,2 millions en 2024. Une ressource favorable une année peut diminuer la suivante sans que les missions aient changé.
La commercialisation de produits sous la marque « Présidence de la République » illustre un autre écart entre les vitrines et les comptes. Les ventes réalisées par des partenaires génèrent des redevances selon les conventions ; tout le chiffre d’affaires d’un revendeur ne revient pas à l’Élysée. Le rapport détaille des modalités différentes pour les sous-licenciés, la boutique et la Maison Élysée. Évaluer ces recettes exige donc de suivre le montant effectivement reversé, au lieu d’attribuer au budget public l’intégralité du prix payé par le client.
L’investissement absorbe la hausse du personnel
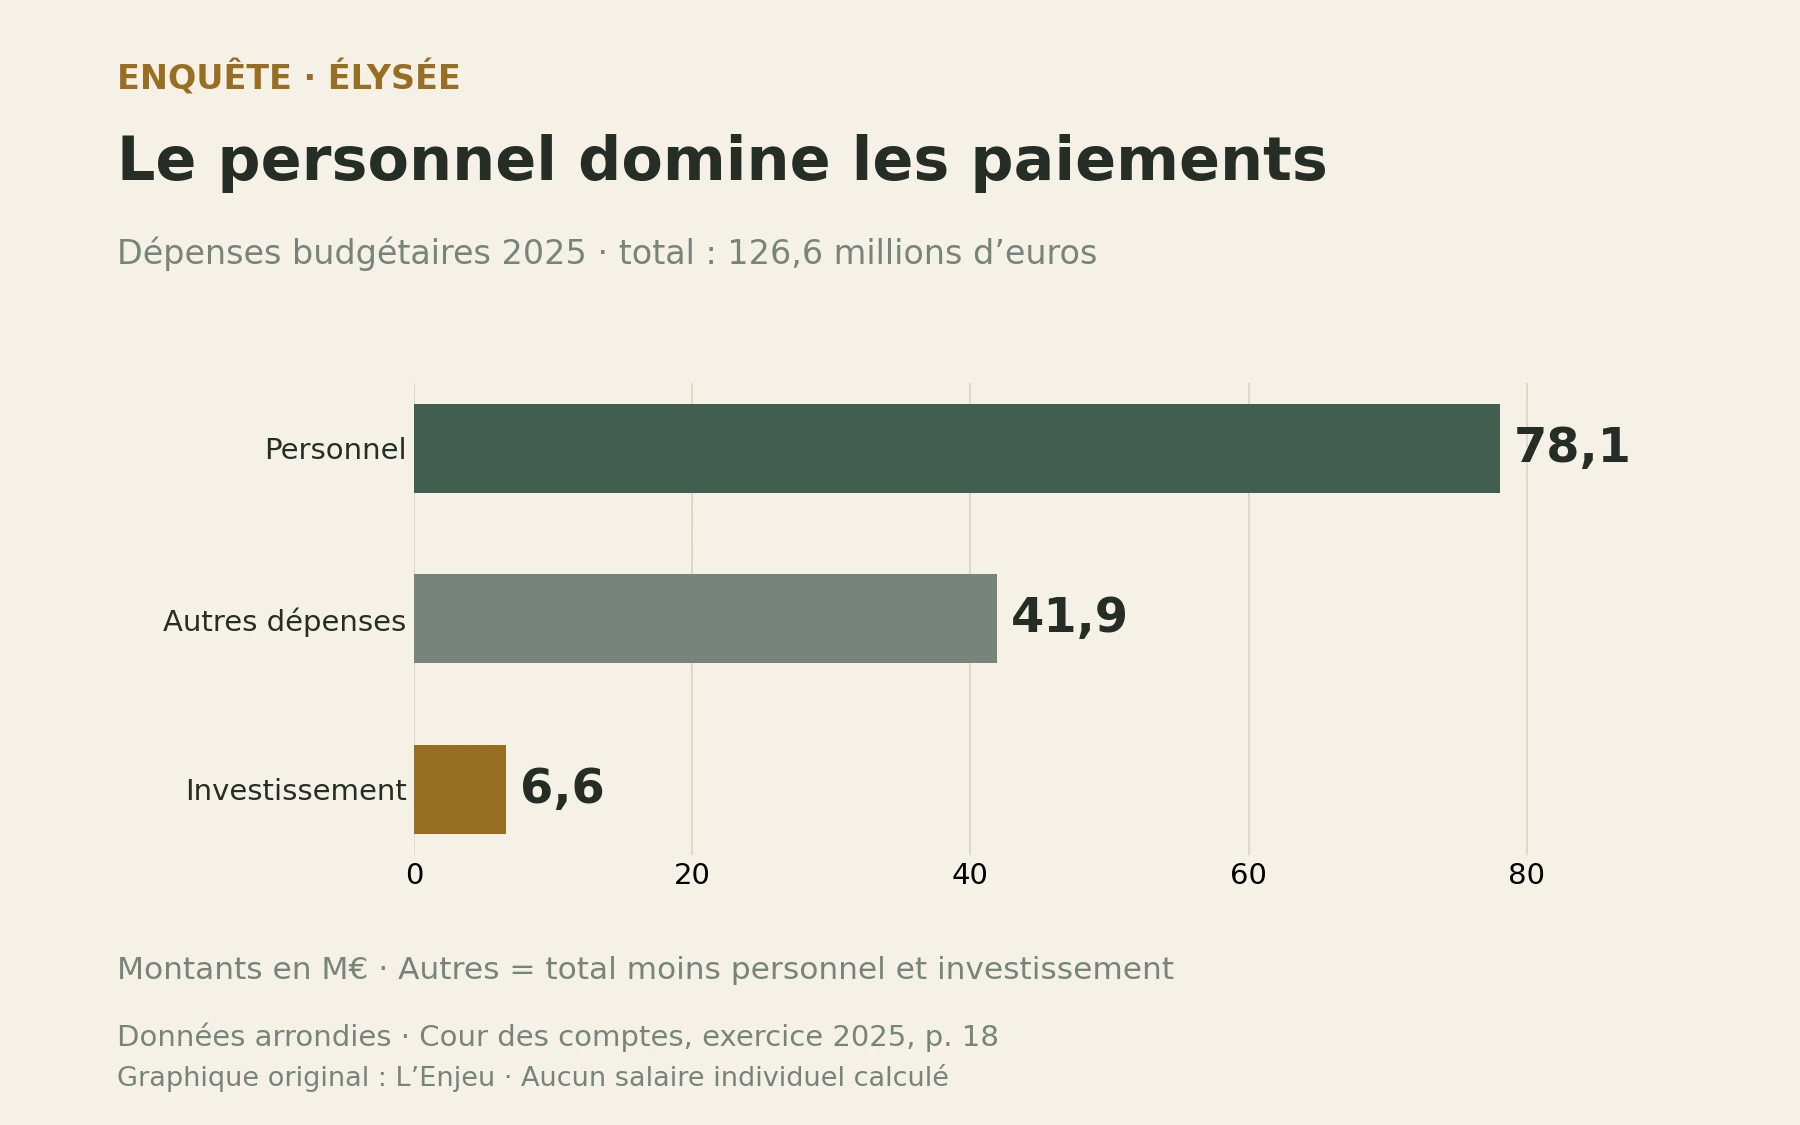
Du côté des paiements, les 126,6 millions de dépenses représentent un recul global de 0,9 % par rapport à 2024. Mais cette baisse réunit des mouvements opposés. Le personnel atteint 78,1 millions, en hausse d’environ 2,2 millions ; les investissements tombent de 9,4 à 6,6 millions. Le second poste recule donc d’environ 2,8 millions. Avec ces données arrondies, la baisse de l’investissement absorbe la hausse du personnel avant même que l’on examine les autres économies.
Cette compensation ne démontre pas un abandon de l’entretien ou une économie durable. Le rapport décrit l’achèvement de grandes opérations lancées auparavant, notamment la géothermie et les travaux liés à la Maison Élysée. Une année de moindre investissement peut refléter la fin d’un chantier, et non une capacité permanente à dépenser moins. Les 6,6 millions de 2025 se rapprochent d’ailleurs des 6,9 millions de 2023. Il faut suivre le programme immobilier sur plusieurs exercices pour juger sa trajectoire.
Une dépense salariale largement contrainte
Le personnel représente 61,7 % des dépenses budgétaires. La croissance de ce poste ne signifie pas que chaque agent a reçu une hausse nette de rémunération du même ordre. La Cour cite les mesures nationales, les contributions aux pensions, le glissement vieillesse-technicité et les remboursements pour les agents mis à disposition. Une hausse de quatre points d’un taux de contribution n’est pas une augmentation de salaire de 4 %. Ce sont des charges supportées par l’employeur, dont certaines lui sont imposées.
Le mode d’emploi de l’Élysée renforce cette contrainte : une majorité des personnels reste mise à disposition par des administrations d’origine. Le coût dépend donc aussi des règles appliquées à ces agents et des remboursements demandés. La Cour constate que la masse salariale progresse malgré un reflux des effectifs en 2025. Réduire un nombre de postes ne suffit pas mécaniquement à réduire la dépense dans la même proportion. Le budget de personnel et la rémunération moyenne individuelle ne peuvent pas être calculés en divisant des montants et des effectifs de définitions différentes.
Les déplacements changent de composition
Les voyages constituent un autre poste à lire avec son périmètre. Le graphique de la direction des opérations distingue environ 20 millions d’euros de déplacements en 2025 et un budget réalisé de cette direction de 27,34 millions, incluant d’autres dépenses. Il donne 20,1 millions pour les déplacements en 2024 : le montant est donc presque stable sur cette comparaison. Mettre en avant le passage de 9,8 millions en 2021 à 20 millions en 2025 sans rappeler les restrictions sanitaires du premier exercice grossirait artificiellement la portée du contraste.
Le rapport note néanmoins une modification des destinations. En 2025, il recense 31 déplacements en Europe et 24 hors Europe ou en Outre-mer, contre 25 et 16 en 2024. Il explique que les déplacements hors hexagone coûtent davantage, tout en relevant des efforts sur les missions préparatoires et les nuitées. Ces éléments permettent de comprendre comment un agenda plus coûteux par nature peut coexister avec une dépense globale stabilisée. Ils n’établissent pas qu’un déplacement précis était inutile ou que toutes ses modalités étaient optimales.
Inflation, missions et pilotage
Sur cinq ans, la dotation de l’État a augmenté de 16,4 % en euros courants, avec une inflation de 15,4 % sur la période retenue par la Cour. En rapportant les deux indices publiés, L’Enjeu obtient une progression d’environ 0,9 % après cette correction : 1,164 divisé par 1,154, moins un. Ce calcul indicatif n’est pas une mesure à périmètre constant. La prise en charge de nouvelles dépenses de sécurité et les investissements immobiliers ont également modifié ce que la dotation finance.
L’institution n’est pas restée sans outils de pilotage. En 2025, les directions n’ont reçu au début de l’année qu’une partie de leurs enveloppes hors personnel, le reste étant placé dans une réserve interne de performance. Les arbitrages de juin tenaient compte des dépenses consommées et des projets restant à financer. La Cour relève des progrès de gestion, mais demande leur inscription dans la durée. Un gel interne peut ralentir un paiement ; sa qualité dépend de ce qui est finalement réalisé, différé ou abandonné.
Ce que le solde permet de conclure
Ce dossier fait apparaître trois vérifications à conserver ensemble : le financement de l’État, le niveau des paiements et la nature des engagements qui prépareront les exercices suivants. Les économies sur les investissements, les dépenses salariales contraintes et les recettes exceptionnelles n’ont ni les mêmes causes ni la même durée. Le solde positif est établi. La marge future de gestion se lit dans ces composantes, et dans la capacité des services à expliquer leurs variations au Parlement et aux lecteurs des comptes.
La méthode a consisté à rapprocher le rapport 2025, sa présentation publique et le bilan publié pour 2024. Les calculs de L’Enjeu sont indiqués comme tels et reposent sur des montants arrondis ou des indices publiés. Les comparaisons ont été écartées lorsqu’elles mélangeaient effectifs à une date et moyennes annuelles, ou salaires et dépenses d’employeur. Ce travail documentaire ne constitue ni une nouvelle certification comptable, ni une enquête sur les dépenses privées du président.