 L’Enjeu
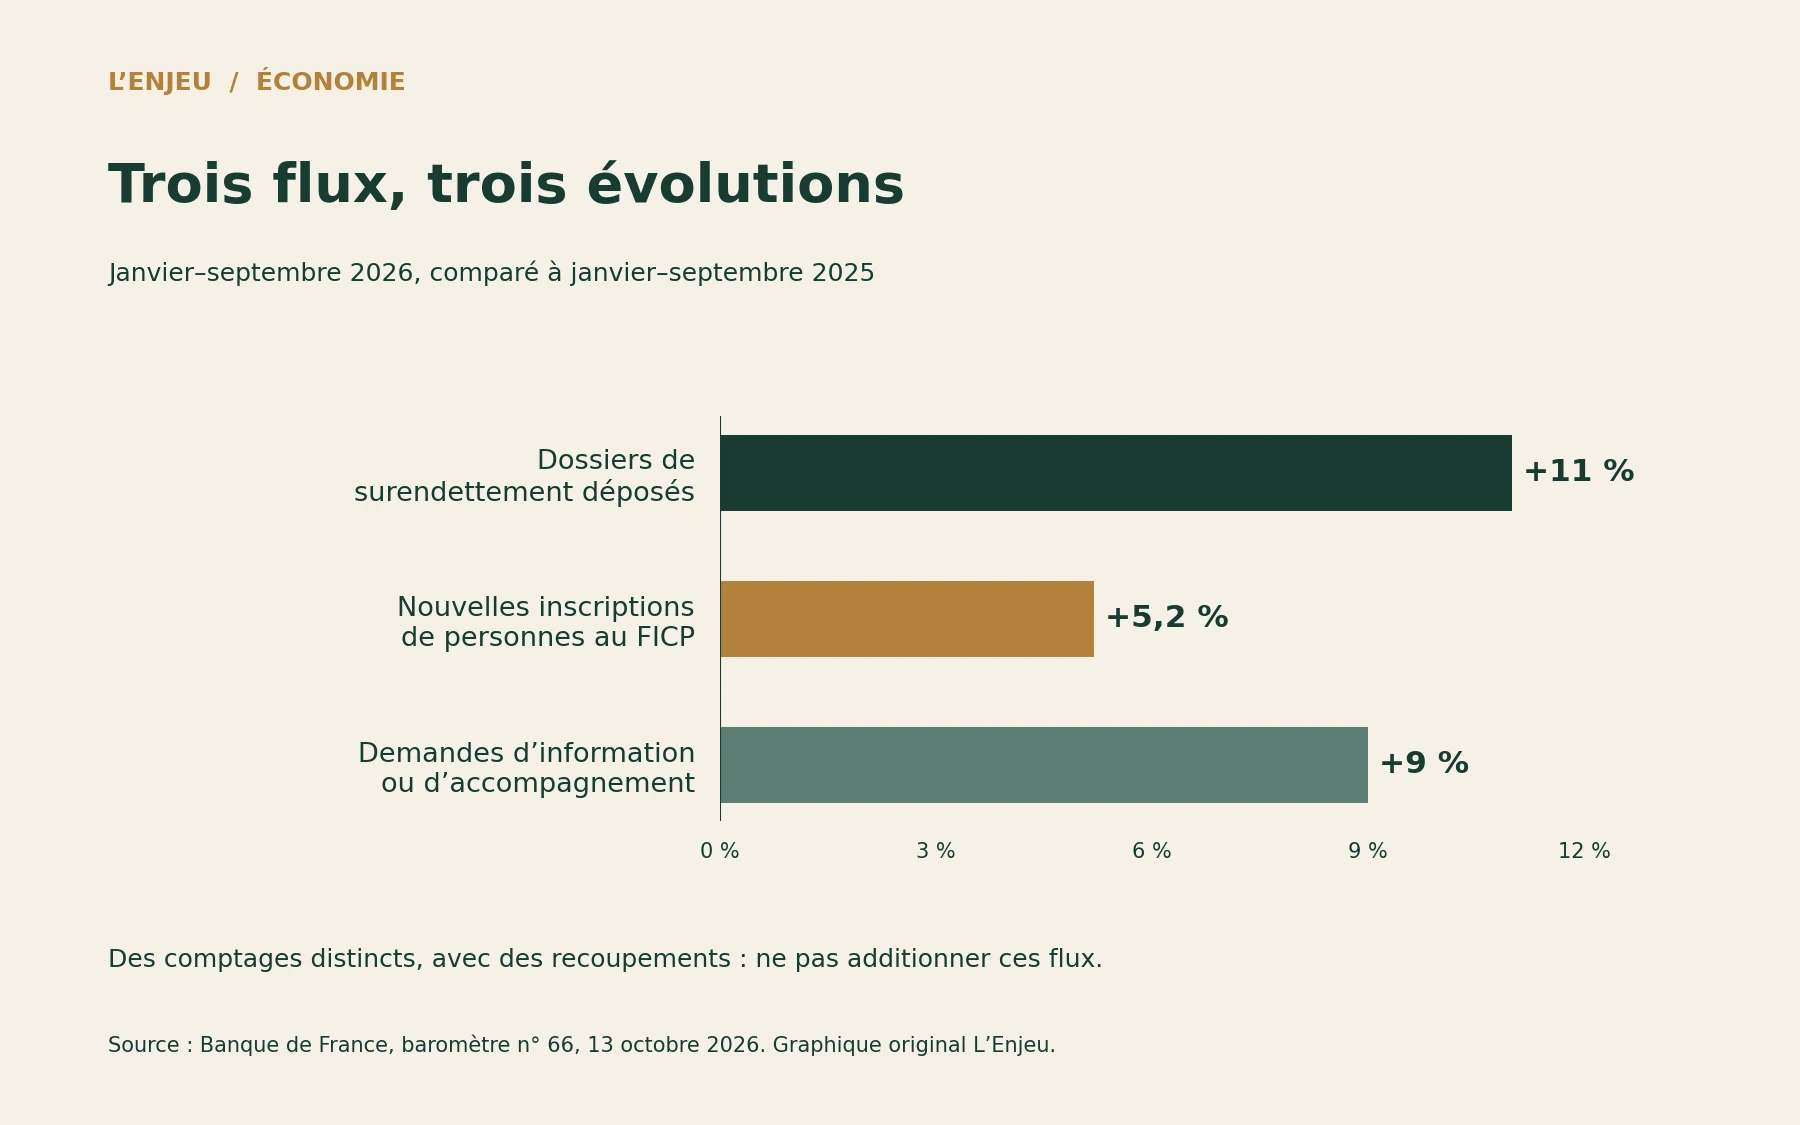
En neuf mois, 121 571 dossiers de surendettement ont été déposés auprès de la Banque de France, soit 11 % de plus que sur la même période de 2025. Le baromètre de l’inclusion financière publié le 13 octobre donne aussi 13 169 dépôts pour le seul mois de septembre, en hausse de 10,5 % sur un an. Le recours à cette procédure augmente nettement. Ce décompte décrit des dossiers entrants ; il n’établit pas à lui seul combien de personnes connaissent des difficultés financières en France.
La période évite un premier contresens. Le même tableau indique 160 021 dépôts entre octobre 2025 et septembre 2026, soit une progression de 12 % par rapport aux douze mois précédents. Ce total glissant n’est pas le résultat de l’année civile 2026 : il comprend trois mois de 2025. Les 11 % concernent janvier–septembre, les 10,5 % le seul septembre et les 12 % une fenêtre de douze mois. Leur coexistence n’a rien de contradictoire.
Trois périodes, trois comparaisons
Un dossier n’est pas nécessairement une personne. La Banque de France permet de déposer seul ou conjointement, et un dépôt est distinct d’une décision de recevabilité. Les statistiques d’entrée ne recensent donc ni toutes les personnes touchées ni toutes les situations finalement acceptées par les commissions. Elles renseignent la pression sur un dispositif et le recours à celui-ci. Elles ne permettent pas de calculer une proportion de ménages surendettés sans une définition et un dénominateur adaptés.
Les fichiers d’incidents racontent une autre partie de l’histoire. Le baromètre comptabilise 717 124 nouvelles inscriptions de personnes au FICP de janvier à septembre, en hausse de 5,2 %. Ce fichier couvre les incidents de remboursement et le surendettement. Une personne peut connaître plusieurs incidents, précise la note du tableau. À la fin de septembre, le stock est d’environ 2,406 millions de personnes : il évolue avec les inscriptions et les radiations. Un flux d’entrées et un stock de personnes inscrites ne sont pas des nombres à additionner.
Dossiers, inscriptions et demandes : éviter le double compte
Les deux indicateurs se recoupent aussi. Le guide de la Banque de France prévoit une inscription au FICP dès le dépôt d’un dossier de surendettement et pendant la procédure. Additionner les dépôts aux inscriptions produirait donc un total sans signification. La hausse de 11 % et celle de 5,2 % portent sur des objets distincts, avec des règles de comptage différentes ; leur écart ne prouve pas que les difficultés se seraient aggravées deux fois plus vite pour une catégorie de ménages.
Les demandes d’information et d’accompagnement progressent elles aussi : 1 728 764 sur les neuf premiers mois, soit 9 % de plus. Elles arrivent par téléphone, guichet, courrier et web. Ce sont des demandes, pas nécessairement des personnes toutes différentes ou des dossiers qui seront ensuite déposés. À l’inverse, les désignations de banques dans le cadre du droit au compte reculent de 14 %. Ce dernier dispositif répond à un problème d’accès bancaire ; sa baisse ne compense pas arithmétiquement la hausse du surendettement.
Ce que les chiffres ne disent pas des causes
Le baromètre ne fournit pas, pour ces nouveaux dépôts, une décomposition des causes entre baisse de revenu, séparation, perte d’emploi, charges courantes ou accumulation de crédits. Le guide rappelle que les dettes peuvent comprendre des prêts, des découverts, des loyers et des factures impayées. On ne peut donc pas réduire la hausse aux seuls crédits à la consommation, ni attribuer une proportion à un événement économique à partir de ces trois pages. Comprendre les trajectoires exige d’autres données que le nombre de dossiers.
Pour une personne concernée, le passage du dépôt à la solution compte davantage qu’une courbe. La commission examine la situation familiale et professionnelle, le patrimoine, les dettes, la capacité de remboursement et la bonne foi avant de statuer sur la recevabilité. Elle peut ensuite rechercher un plan, imposer des mesures ou orienter vers un rétablissement personnel selon le cas. Le dépôt n’est pas une promesse d’effacement de toutes les dettes ; certaines sont exclues des dispositifs décrits dans le guide.
Du dépôt à la solution, des étapes distinctes
La procédure est gratuite. La Banque de France propose un dépôt en ligne sous conditions, un envoi postal et un accompagnement accessible au 34 14 ; les points conseil budget et les services sociaux peuvent aussi aider à préparer les pièces. Le guide précise qu’au stade du dépôt il faut continuer à régler les factures courantes et rembourser les crédits, avant les décisions qui peuvent modifier ces obligations. Un dépôt ne doit donc pas être interprété comme une autorisation générale d’arrêter ses paiements.
Le signal d’octobre est double : davantage de dossiers arrivent et davantage de demandes d’aide sont formulées. Pour en apprécier les suites, il faudra suivre les décisions, les solutions et leurs délais, puis les situations financières qui les ont rendues nécessaires. Le baromètre rend visible l’entrée dans les dispositifs. Il laisse ouverte la question de leur capacité à permettre un retour durable à l’équilibre.