 L’Enjeu
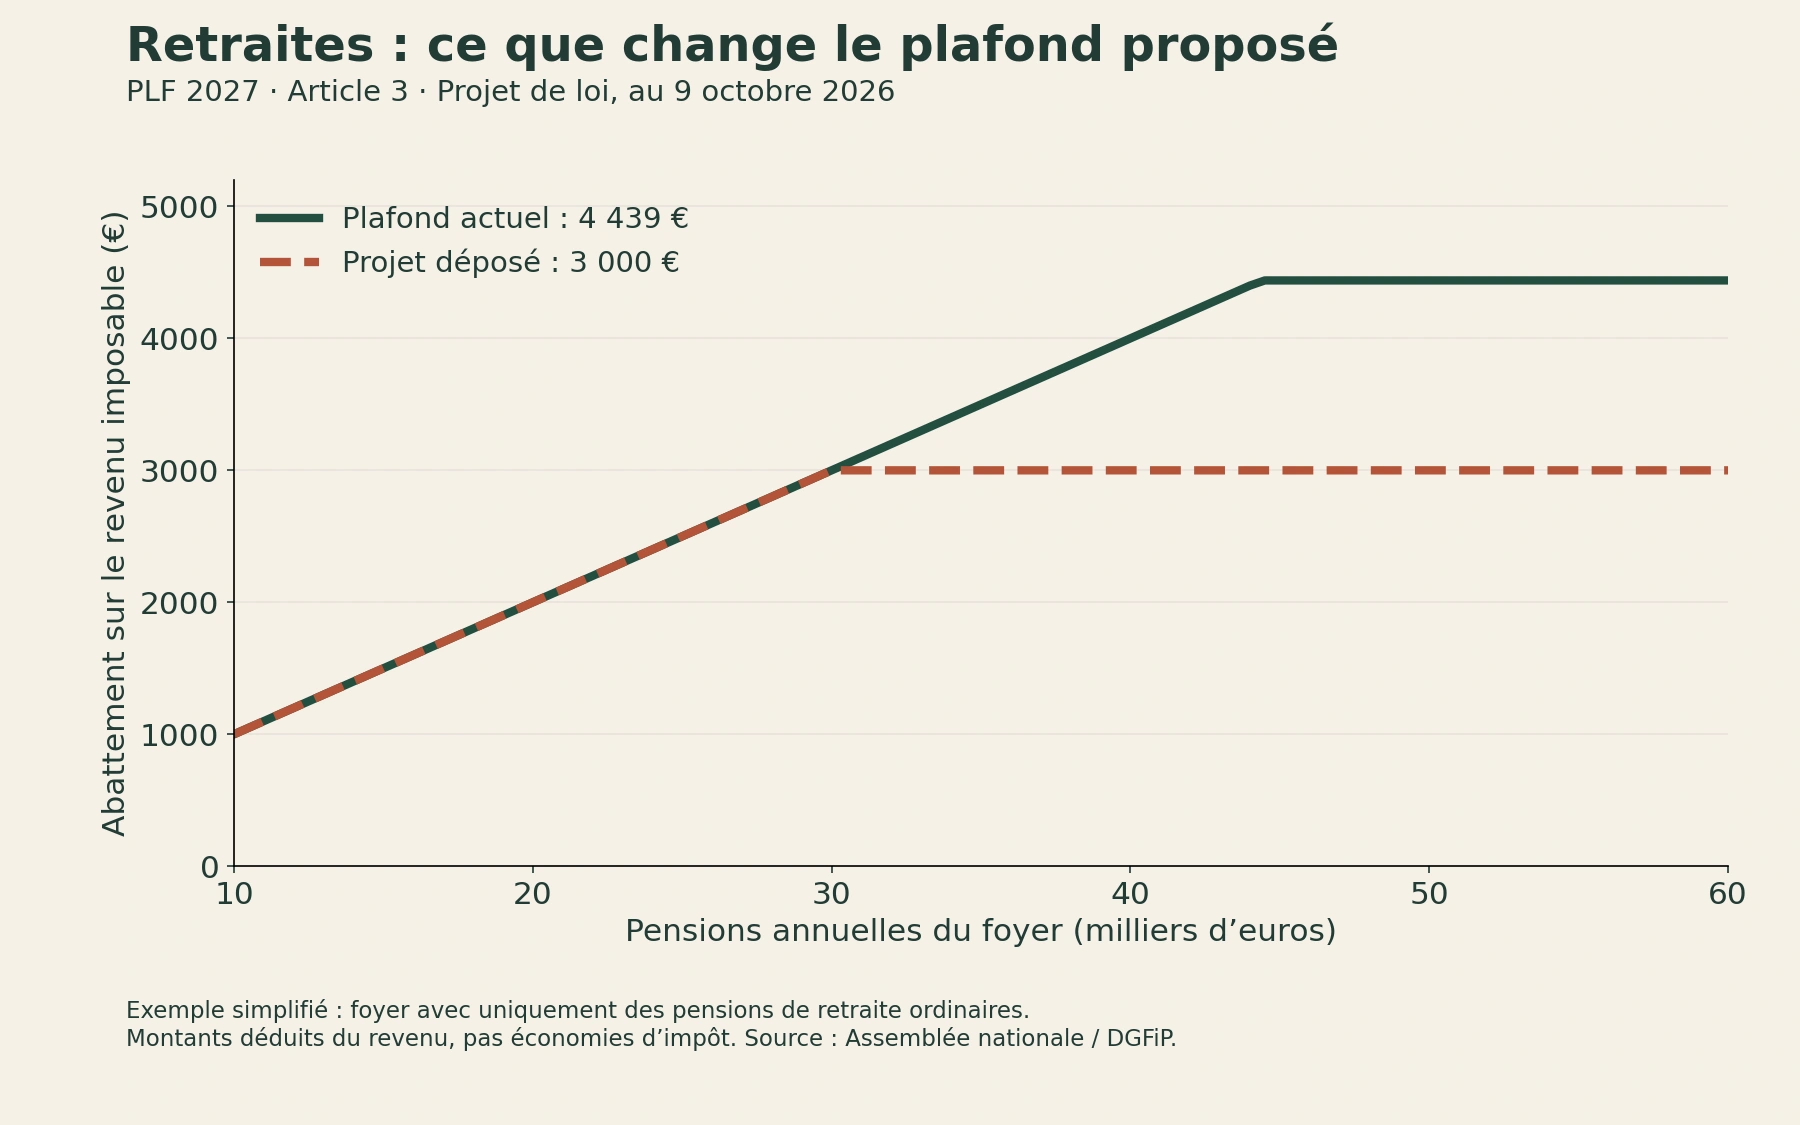
Le budget 2027 entre dans le détail des revenus des ménages. L’article 3 du projet de loi de finances, déposé à l’Assemblée nationale le 1er octobre 2026, propose de plafonner à 3 000 euros l’abattement applicable aux pensions de retraite. La commission des finances a programmé l’examen de la première partie du 7 au 9 octobre. L’analyse porte ici sur le texte déposé, pas sur une mesure déjà entrée en vigueur ni sur le résultat de votes encore à vérifier.
L’abattement actuel est une déduction de 10 % sur les pensions ouvrant droit à ce dispositif. La DGFiP indique un plafond de 4 439 euros par foyer, ainsi qu’un minimum par titulaire. L’article proposé conserve le taux de 10 % et ajoute un sous-plafond de 3 000 euros propre aux pensions de retraite. Il ne retire donc pas 3 000 euros du montant versé par une caisse : il limite une somme retranchée avant le calcul de l’impôt.
Une déduction du revenu, pas une coupe dans la pension
La différence se voit sur un exemple pédagogique. Prenons un foyer qui déclare uniquement 40 000 euros de pensions de retraite ordinaires sur l’année, sans autre particularité fiscale. À 10 %, l’abattement représente 4 000 euros, sous le plafond actuel de 4 439 euros. Avec le plafond proposé, il serait limité à 3 000 euros. Le revenu retenu après cet abattement passerait alors de 36 000 à 37 000 euros. La pension versée resterait la même.
Les 1 000 euros supplémentaires de revenu imposable ne correspondent pas à 1 000 euros d’impôt. Le montant final dépend du barème, des parts fiscales, des autres revenus et des dispositifs applicables au foyer. Si, dans une simulation entièrement simplifiée, ce supplément était taxé intégralement à un taux marginal de 11 %, son effet serait de 110 euros ; à 30 %, de 300 euros. Ces calculs illustrent deux hypothèses, sans prévoir l’avis d’impôt d’une personne réelle.
Le plafond s’apprécie au niveau du foyer
Le seuil arithmétique du nouveau plafond est de 30 000 euros : 10 % de cette somme donnent 3 000 euros. Pour un foyer qui n’a que des pensions de retraite ordinaires, le changement de plafond n’a donc pas d’effet dans les exemples où l’abattement reste inférieur à ce montant. Au-delà, l’écart progresse jusqu’à la différence entre les deux plafonds, soit 1 439 euros, toutes choses égales par ailleurs. C’est une variation de base imposable, pas une hausse forfaitaire de l’impôt.
Le foyer fiscal est le bon périmètre de comparaison. Le plafond n’est pas multiplié automatiquement par le nombre de retraités du couple. Deux personnes déclarant chacune 20 000 euros de pensions peuvent ainsi atteindre ensemble les 40 000 euros de l’exemple. Une personne seule et un couple disposant du même revenu total n’ont cependant pas nécessairement le même impôt, puisque leurs parts et leur situation peuvent différer. Un montant de pension isolé ne suffit pas à mesurer l’effet.
Le périmètre détermine les effets
Le projet précise aussi que les modalités de l’abattement sur les pensions alimentaires et d’invalidité ne sont pas modifiées par cet article. Cette précision interdit de traiter toutes les sommes classées fiscalement parmi les pensions comme un ensemble homogène. Les versements en capital et les sorties de certains plans d’épargne retraite ont également leurs propres règles, décrites par la DGFiP : ils sortent de nos exemples de pensions ordinaires.
Le gouvernement présente le recentrage comme une manière de limiter un avantage fiscal croissant avec le revenu et de contribuer au redressement des comptes publics. Ce motif doit être distingué de l’effet effectivement supporté par chaque foyer. L’abattement réduit une base ; la progressivité du barème transforme cette réduction en économie d’impôt. Réduire le plafond agit sur cette combinaison, plutôt que d’appliquer à tous les retraités une ponction identique.
Le texte peut encore évoluer
Le débat parlementaire peut encore modifier le dispositif. Pour apprécier la version finalement adoptée, il faudra suivre le plafond, son champ, la date d’application et son articulation avec les autres mesures fiscales. Aujourd’hui, le document permet de comprendre la proposition. Il ne permet pas de promettre une facture définitive : le projet budgétaire et la situation complète du foyer doivent d’abord être connus.